
دانلود پاورپوینت بررسی اثرات تورم بر الگوی مصرف و پس انداز خانوارها
| عنوان |
بررسی اثرات تورم بر الگوی مصرف و پس انداز خانوارها |
| سال تهیه : 1405 | تعداد اسلاید : 29 |
| فرمت فایل : ppt-pptx | نوع فایل : پاورپوینت |
| کیفیت : طلایی | مناسب : دانشجویان |
تورم مستمر و شتابان یکی از مخربترین پدیدههای اقتصادی است که بهطور مستقیم معیشت و رفاه آحاد جامعه را هدف قرار میدهد و ساختار تصمیمگیریهای مالی را دستخوش تغییرات بنیادین میکند. وقتی نرخ تورم افزایش مییابد، قدرت خرید پول ملی به شدت افت کرده و ارزش واقعی درآمدهای ثابت کاهش مییابد؛ این وضعیت سبب میشود که اولویتبندیهای مالی افراد تغییر کرده و شکاف میان رفتارهای گذشته و حالِ اقتصادی عمیقتر شود. در چنین شرایطی، تحلیل رفتار مالی افراد پیچیده میشود، چرا که تصمیمات دیگر صرفاً بر اساس درآمد حال حاضر گرفته نمیشوند، بلکه انتظارات تورمی و پیشبینی از آینده نقش پررنگتری ایفا میکنند. کاهش قدرت خرید ناشی از تورم، خانوارها را مجبور میسازد تا تخصیص منابع مالی خود را از نو بازطراحی کنند؛ تغییراتی که مستقیم بر مصرف و پس انداز خانوارها اثر گذاشته و رفتارهای حمایتی یا تدافعی جدیدی را در برابر تورم شکل میدهد.
تأثیر تورم بر بخش مصرف بسیار گسترده و عمقی است؛ بهطوریکه الگوی خرید خانوارها را از مقوله کیفیت به سطح بقا و تامین نیازهای پایه تنزل میدهد. در مواجهه با رشد روزافزون قیمتها، خانوارها ناچارند سهم بیشتری از درآمد خود را به کالاهای اساسی و ضروری مانند خوراک، مسکن، بهداشت و درمان اختصاص دهند و کالاهای غیرضروری، فعالیتهای تفریحی، آموزشهای غیرپایهای و کالاهای لوکس را به تدریج از سبد مصرفی خود حذف کنند. علاوه بر این، شیوع انتظارات تورمی شدیدی که همراه با افزایش قیمتها شکل میگیرد، الگوی خریدهای شتابزده را تقویت میکند؛ به این معنا که افراد ترجیح میدهند کالاهای مورد نیاز یا حتی غیرضروری خود را همین امروز خریداری کنند تا از افت ارزش پول خود در فردا جلوگیری نمایند. این تغییر رفتار نه تنها مصرف و پس انداز خانوارها را به نفع خریدهای آنی و هیجانی دگرگون میسازد، بلکه موجب کاهش چشمگیر کیفیت و تنوع کالاهای مصرفی شده و سبد رفاهی خانوادهها را به شدت کوچک و محدود میکند.
از سوی دیگر، تأثیر تورم بر بخش پسانداز به همان اندازه مخرب است و منطق سنتی پسانداز در قالب حسابهای بانکی یا نگهداری پول نقد را به کلی از بین میبرد. در شرایطی که نرخ تورم از نرخ سود بانکی فراتر میرود، نرخ بهره واقعی منفی شده و نگهداری پول نقد به معنای پذیرش زیان قطعی و کاهش مداوم ارزش داراییها است. در چنین وضعیتی، تمایل به ذخیرهسازی پول نقد به حداقل میرسد و الگوی پسانداز تغییر شکل میدهد؛ خانوارها برای حفظ ارزش داراییهای خود مجبور میشوند پولهای خرد و کلان خود را به سمت بازارهای موازی، غیرمولد یا داراییهای فیزیکی مانند طلا، ارز، مسکن و خودرو هدایت کنند. این نوع پسانداز مجدد که در واقع نوعی رفتار تدافعی برای فرار از تورم است، باعث ایجاد حبابهای قیمتی در بازارهای مالی و کالایی میشود. در نهایت، کاهش نرخ پسانداز ریالی، نه تنها توان مصرف و پس انداز خانوارها را در مواجهه با شوکهای ناگهانی مالی کاهش میدهد، بلکه چرخه سرمایهگذاری مولد در سطح کلان کشور را نیز دچار اختلال جدی میسازد.
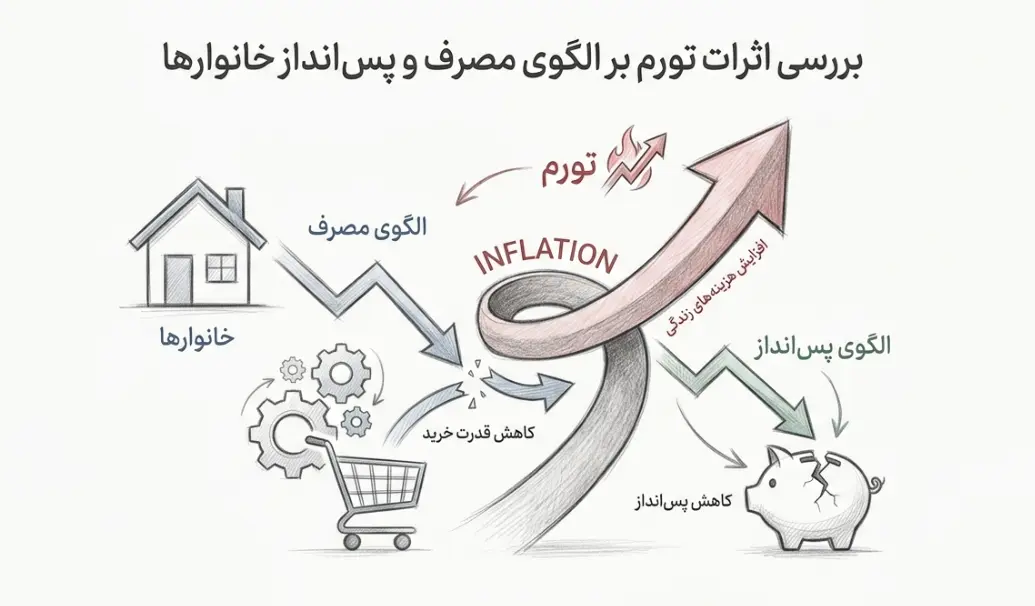
در پیامد ترکیب اثرات تورم بر مصرف و پس انداز، شکاف طبقاتی در جامعه عمیقتر شده و امنیت مالی خانوارها بهشدت به خطر میافتد. دهکهای پایین و متوسط جامعه که درصد بالایی از درآمد خود را صرف هزینههای اجتنابناپذیر زندگی میکنند، به هیچ عنوان امکان پسانداز یا ورود به بازارهای دارایی را ندارند و بهمرور تمام اندوختههای گذشته خود را برای تامین هزینههای جاری مصرف میکنند؛ این مسئله آنها را به خط فقر نزدیکتر کرده و تابآوری مالیشان را در برابر بحرانها از بین میبرد. در مقابل، تنها دهکهای بالای جامعه که داراییهای فیزیکی متعدد دارند، میتوانند از تورم بهرهمند شوند. ناپایداری در برنامهریزی مالی، احساس نارضایتی، استرس روانی ناشی از آینده نامطمئن و افت کیفیت زندگی از تبعات اجتنابناپذیر این اختلال ساختاری است. بررسی جامع رفتار مصرف و پس انداز خانوارها نشان میدهد که کنترل تورم نه فقط یک هدف اقتصادی، بلکه یک ضرورت اجتماعی حیاتی برای حفظ ثبات جامعه، ترمیم قدرت خرید مردم و ایجاد امکانی دوباره برای برنامهریزی و پسانداز پایدار است.


دیدگاهها
هیچ دیدگاهی برای این محصول نوشته نشده است.