
دانلود پاورپوینت نقش کیفیت حسابرسی در کاهش عدم تقارن اطلاعاتی
| عنوان |
بررسی نقش کیفیت حسابرسی در کاهش عدم تقارن اطلاعاتی |
| سال تهیه : 1405 | تعداد اسلاید : 29 |
| فرمت فایل : ppt-pptx | نوع فایل : پاورپوینت |
| کیفیت : طلایی | مناسب : دانشجویان |
کیفیت حسابرسی یکی از ارکان اصلی شفافیت مالی در بازارهای سرمایه به شمار میرود که نقشی تعیینکننده در توانمندسازی ذینفعان و تسهیل فرایند تصمیمگیری اقتصادی ایفا میکند. در تعاملات مالی مدرن، مدیران شرکتها همواره دسترسی مستقیمتر و عمیقتری به دادههای درونسازمانی، چشماندازهای سودآوری و مخاطرات پیشرو دارند، در حالی که سرمایهگذاران و برونسازمانیها تنها به گزارشهای منتشرشده متکی هستند؛ همین شکاف دانشی نابرابر، پدیدهای متداول را ایجاد میکند که از آن تحت عنوان عدم تقارن اطلاعاتی یاد میشود. این عدم توازن، پیامدهای سوء متعددی نظیر انتخاب نامساعد و خطر اخلاقی را به همراه دارد و موجب میشود بازارها نتوانند ارزش واقعی بنگاهها را منعکس کنند. در این میان، حسابرسی مستقل و حرفهای بهعنوان یک سازوکار نظارتی معتبر وارد عمل میشود تا صحت و سقم صورتهای مالی را تأیید کند. زمانی که کیفیت حسابرسی در سطح بالایی قرار دارد، حسابرسان با اتکا به استقلال، تخصص حرفهای و اعمال تردیدگری، تحریفها و دستکاریهای محتمل در صورتهای مالی را کشف و افشا میسازند. این اقدام باعث میشود که اطلاعات محرمانه و باکیفیت به صورت منصفانه در اختیار عموم قرار گیرد و از این طریق، با افشای شفاف رویدادهای مالی، عدم تقارن اطلاعاتی میان مدیران و سرمایهگذاران به طور چشمگیری رقیق شود.
کیفیت بالای حسابرسی از طریق بهبود ویژگیهای کیفی اطلاعات حسابداری، انگیزه و امکان رفتارهای فرصتطلبانه مدیران را به حداقل میرساند و بستر مناسبی برای اعتماد عمومی فراهم میسازد. مدیران ارشد همواره تحت فشار هستند تا عملکرد شرکت را بهتر از آنچه هست نشان دهند؛ از این رو ممکن است به ابزارهایی نظیر مدیریت سود، هموارسازی سود یا به تأخیر انداختن افشای اخبار بد روی آورند. یک حسابرس کیفی و کارآمد با بکارگیری روشهای پیشرفته حسابرسی و پایبندی به استانداردهای سختگیرانه، توانایی شناسایی روشهای پیچیده حسابداری را دارد و مانع از اعمال رفتارهای فرصتطلبانه در بازنمایی وضعیت مالی میشود. هنگامی که صورتهای مالی توسط یک مؤسسه حسابرسی معتبر و باکیفیت تأیید میشوند، اعتبار دادههای گزارششده به شدت افزایش مییابد. این اعتباربخشی مستقل، سوگیری اطلاعاتی را خنثی کرده و اطمینان میدهد که اطلاعات گزارششده بازتابی واقعی و بیطرفانه از واقعیتهای اقتصادی شرکت هستند. در نتیجه، سرمایهگذاران بالقوه و بالفعل برای ارزیابی ریسک و بازده با ابهام کمتری روبرو میشوند. کاهش ابهام در تحلیلهای مالی مستقیماً به کاهش عدم تقارن اطلاعاتی در بازار منجر شده و باعث میشود اخبار و وضعیت واقعی شرکت بهطور همزمان و یکسان به تمام ارکان بازار منتقل گردد.
از بعد اقتصادی و کارایی بازارهای مالی، کاهش شکاف اطلاعاتی به واسطه حسابرسی کیفی، آثار مستقیم و قابل توجهی بر هزینه سرمایه شرکتها و نقدشوندگی سهام بر جای میگذارد. در شرایطی که عدم تقارن اطلاعاتی در سطح بالایی قرار دارد، سرمایهگذاران به دلیل عدم اطمینان از صحت اطلاعات و ریسک مواجهه با اطلاعات نهان، نرخ بازده بالاتری را مطالبة میکنند که این امر باعث افزایش هزینه تأمین مالی برای بنگاهها میشود. علاوه بر این، معاملهگران مطلع میتوانند از برتری اطلاعاتی خود به زیان معاملهگران غیرمطلع استفاده کنند که این موضوع شکاف قیمت پیشنهادی خرید و فروش سهام را پهنتر کرده و نقدشوندگی بازار را تضعیف میسازد. ارتقای کیفیت حسابرسی با انتشار اطلاعات قابل اعتماد، برتری اطلاعاتی افراد مطلع را از بین میبرد و سطح بازی را برای همه فعالان بازار یکسان میکند. این شفافیت افزوده، ریسک اطلاعاتی را کاهش داده و دادوستد سهام را روانتر میسازد؛ در نتیجه، معاملهگران با اطمینان بیشتری به قیمتهای بازار اعتماد میکنند، شکاف خرید و فروش تنگتر میشود و شرکتها میتوانند با هزینه سرمایه پایینتری اقدام به جذب منابع مالی نمایند.
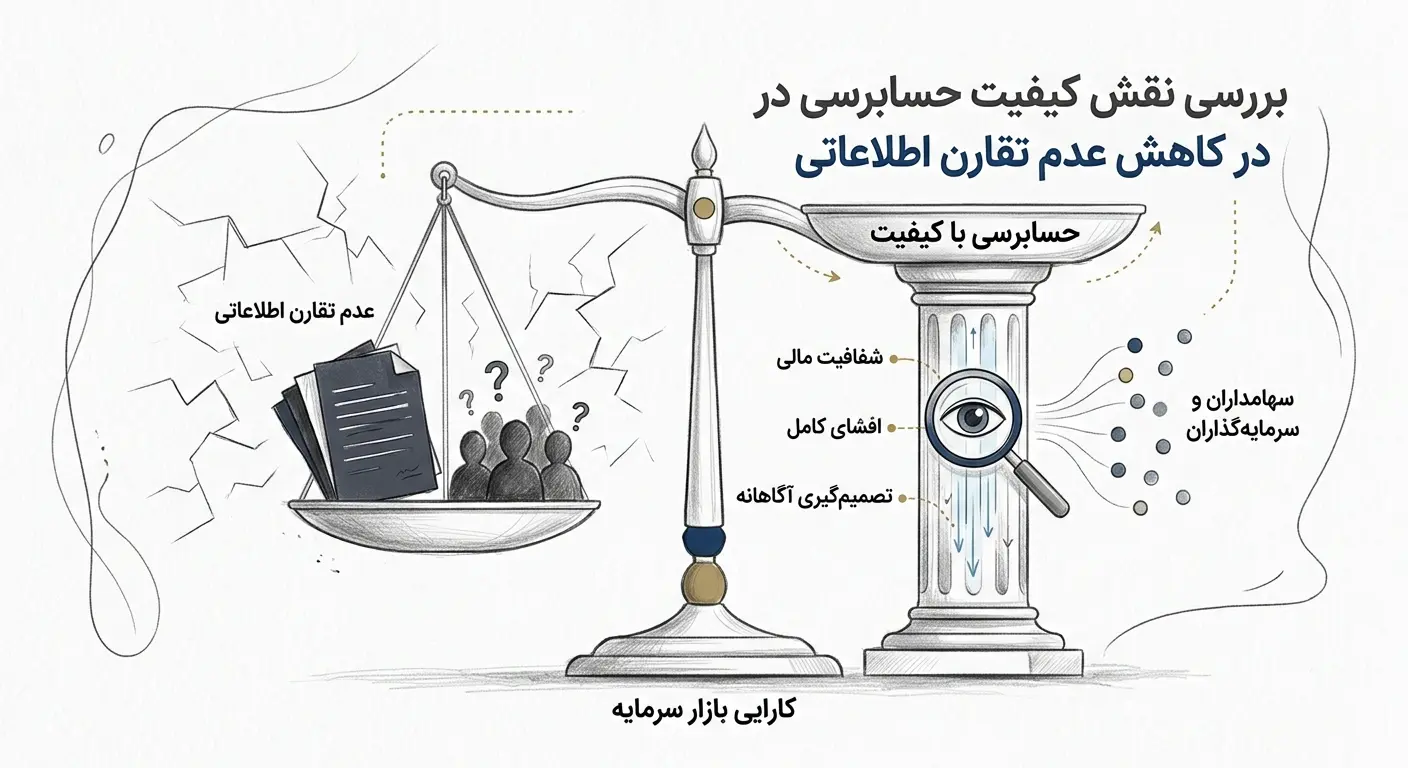
کیفیت حسابرسی بهعنوان یکی از ابزارهای کلیدی حاکمیت شرکتی، مکانیزمهای نظارتی داخل و خارج سازمان را تقویت کرده و روابط کارگزاری میان سهامداران و مدیران را بهبود میبخشد. بر اساس نظریه نمایندگی، تضاد منافع میان مالکان و مدیران ناشی از فاصله میان مالکیت و مدیریت است؛ فاصلهای که محيط مناسبی را برای ایجاد عدم تقارن اطلاعاتی فراهم میآورد. حسابرسی کیفی با نظارت دقیق بر فرایندهای گزارشگری و عملکرد سیستمهای کنترل داخلی، ابزاری کارآمد در دست هیئتمدیره و کمیته حسابرسی برای اعمال نظارت مؤثر بر مدیران اجرایی است. وجود یک حسابرس مستقل با کیفیت بالا نه تنها احتمال کشف تخلفات و گزارشگریهای اشتباه را افزایش میدهد، بلکه نقش بازدارنده قوی ایفا میکند تا مدیران از ابتدا دست به پنهانکاری یا گزارشهای نادرست نزنند. این فرایند تعاملی باعث تقویت پاسخگویی مدیریت، حفظ حقوق سهامداران خرد و ارتقای پایداری مالی بنگاه میشود. در نهایت، با بسط فرهنگ شفافیت و نظارت مستمر، نابرابری در دسترسی به اطلاعات کلیدی از بین رفته و اعتماد کلی پایداری به اکوسیستم اقتصادی و بازار سرمایه تزریق میگردد.


دیدگاهها
هیچ دیدگاهی برای این محصول نوشته نشده است.